
アーニング・ストリッピング:国際租税の課題

暗号通貨を知りたい
『アーニング・ストリッピング』って、子会社が親会社からお金を借りて、その利息をたくさん払うことで税金が少なくなる仕組みのことですよね?

暗号通貨研究家
そうね。よく理解しているわ。でも、なぜ利息をたくさん払うと、税金が少なくなるのかしら?
暗号通貨を知りたい
うーんと、利息を払うと、その分、利益が減りますよね?だから、税金も少なくなる…ということでしょうか?
暗号通貨研究家
その通り!利益が減れば、当然税金も減るわね。アーニング・ストリッピングは、子会社と親会社で税率が違うことを利用して、全体としての税金を減らす仕組みなのよ。
アーニング・ストリッピングとは。
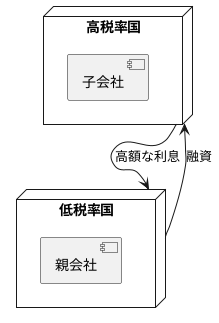
親会社と子会社の間で、税金対策としてよく使われる方法に「利益圧縮」というものがあります。これは、子会社が親会社からお金を借りたとき、その利息をたくさん払うことで、子会社の利益を少なく見せるというものです。子会社の利益が減れば、当然税金も減ります。そして、親会社は受け取った利息に対して税金を払いますが、もし親会社が税金の安い国に拠点があれば、全体として払う税金を少なくできるという仕組みです。
アーニング・ストリッピングとは
– アーニング・ストリッピングとはアーニング・ストリッピングとは、多国籍企業が事業を行う複数の国々の税率の差を利用して、企業グループ全体としての税負担を減らすことを目的とした租税戦略の一つです。この手法では、一般的に税率の低い国に親会社が設立され、税率の高い国に子会社が置かれます。そして、親会社は子会社に対して意図的に高額な金利を設定した融資を行います。子会社は、この高額な利息を親会社に支払う必要が生じるため、その分の利益が圧縮されます。結果として、税率の高い国にある子会社の納税額は減ることになります。一方、親会社は受け取った利息収入に対して、自国では低い税率が適用されるため、結果的に企業グループ全体としての税負担が軽減される仕組みです。アーニング・ストリッピングは、合法的な事業活動の一環として行われることもありますが、その反面、租税回避の手段として問題視されるケースも少なくありません。近年では、国際的な租税回避対策が進められており、各国が連携してアーニング・ストリッピングを規制する動きが強まっています。
仕組みと影響
– 仕組みと影響企業グループ全体で税負担を軽くするために用いられる、子会社と親会社間で行われる資金の貸し借りを通じた節税対策があります。ここでは、その仕組みと影響について詳しく見ていきましょう。まず、具体的な方法としては、親会社が子会社にお金を貸す際に、通常よりも高い金利を設定するという点がポイントです。子会社は、親会社から借りたお金に対してこの高い金利を支払うことになります。この時、子会社側では支払った金利は経費として計上されるため、利益がその分圧縮されます。一方、親会社側では受け取った金利は収益として計上されるため、利益が増加します。しかし、親会社は税率が低い、あるいは金利収入に対する税金が軽減されている国に設立されていることが多いため、結果的に親会社が支払う税金は少なくなります。このように、子会社と親会社間で資金の貸し借りを行い、金利を操作することで、企業グループ全体で見ると支払う税金の総額を減らすことができるのです。しかし、この方法は租税回避行為とみなされる可能性もあるため、注意が必要です。近年、各国で税制のルールが厳格化しており、節税対策として安易に利用することはリスクが伴います。
問題点:租税回避への懸念

– 問題点租税回避への懸念企業が正当な事業活動の一環として利益を上げることは当然のことですが、近年、「アーニング・ストリッピング」と呼ばれる手法が租税回避の手段として悪用されるケースが増加し、国際的な問題となっています。アーニング・ストリッピングとは、企業グループ内で、利益を生み出す事業を行う会社と、その利益を吸い上げる役割を担う会社を別々に設立し、税率の低い国に設立した会社に利益を移転することで、税負担を不当に軽減する行為です。例えば、日本で高い利益を上げている企業が、税率の低いタックスヘイブンに子会社を設立し、その子会社に高額な特許使用料や利息を支払うように仕向けることで、日本での taxable income を減らし、結果的に納税額を減らすことが可能になります。このような行為は、本来企業が経済活動を行った場所で適切に納税するという原則に反するものであり、放置すれば、国の税収減や、国や地域間の税負担の不均衡を招き、健全な経済活動の阻害要因になりかねません。国際社会では、このような租税回避行為を防止するために、国際的なルール作りや情報共有などの取り組みが進められています。
| 問題点 | 内容 | 具体例 | 影響 | 対策 |
|---|---|---|---|---|
| 租税回避(アーニング・ストリッピング) | 企業グループ内で利益を移転し、税負担を不当に軽減する行為 | 高利益企業がタックスヘイブンに子会社を設立し、高額な特許使用料や利息を支払う | 国の税収減、国や地域間の税負担の不均衡、健全な経済活動の阻害 | 国際的なルール作り、情報共有 |
国際的な取り組み
世界各国で課題として認識されている租税回避問題。特に、企業が税負担を不当に軽くするために利益を海外に移転する「所得の移転」は、その代表的な手法として問題視されています。こうした中、国際社会では、経済協力開発機構(OECD)が中心となり、この問題への対策に乗り出しています。
OECDは、加盟各国と協力し、国際的な租税回避を阻止するための共通ルール作りを進めています。具体的には、多国籍企業が税率の低い国や地域に利益を移転することを防ぐため、各国間の税制の隙間を埋める取り組みや、情報交換の強化などが行われています。
これらの取り組みは、国際的な協調体制のもと、着実に成果を上げています。各国が足並みを揃えて対策を講じることで、企業の租税回避行動を抑止し、公平な税負担の実現を目指しています。
| 課題 | 対策主体 | 対策内容 | 目標 |
|---|---|---|---|
| 租税回避問題、特に企業による所得の移転 | OECD(経済協力開発機構) | – 国際的な租税回避を阻止するための共通ルール作り – 多国籍企業の利益移転を防ぐための各国間の税制の隙間を埋める取り組み – 情報交換の強化 |
企業の租税回避行動の抑止、公平な税負担の実現 |
まとめ
企業がより低い税率を求めて国境を越えて活動する国際社会において、税負担の軽減は重要な経営課題の一つとなっています。その中で、「アーニング・ストリッピング」と呼ばれる手法は、企業の資金調達や事業展開に大きな影響を与えるとともに、国際的な租税回避問題の観点からも注目されています。
アーニング・ストリッピングとは、多国籍企業が税率の低い国にある関連会社への金利支払いやロイヤリティ支払いを増やすことで、税率の高い国にある親会社の利益を圧縮し、全体としての税負担を軽減する手法です。これは、国によって税制や金利水準が異なることを利用した合法的な節税対策として認識されていますが、一方で、その手法を悪用し、本来納めるべき税金を不当に免れる租税回避行為も横行しています。
こうした問題に対処するため、国際社会では、経済協力開発機構(OECD)などの国際機関を中心に、アーニング・ストリッピングを抑制するためのルール作りや情報共有が進められています。具体的には、企業が実際に事業を行っている国と納税する税金の額を一致させる「BEPS(税源浸食と利益移転)」対策などが進められており、国際的な協調と制度の進化によって、より公平で透明性の高い国際課税の枠組みの構築を目指しています。
アーニング・ストリッピングは、企業の資金調達や事業展開、国際的な租税回避問題など、多岐にわたる側面を持つ複雑な問題です。そのため、今後も国際的な動向や制度の変化を注視していく必要があります。
| 項目 | 内容 |
|---|---|
| 定義 | 多国籍企業が税率の低い国にある関連会社への金利支払いやロイヤリティ支払いを増やすことで、税率の高い国にある親会社の利益を圧縮し、全体としての税負担を軽減する手法。 |
| 目的 | 税負担の軽減(合法的な節税対策として認識されている) |
| 問題点 | 租税回避行為への悪用 |
| 国際社会の対応 | – 経済協力開発機構(OECD)などによるルール作りや情報共有 – BEPS(税源浸食と利益移転)対策など |
| 今後の展望 | 国際的な動向や制度の変化への注視 |