
銀行の安定度を高める「コアTier1」とは?

暗号通貨を知りたい
先生、『コアTier1』って、銀行の強さを表す指標の一つだって聞いたんですけど、どういうものなんですか?難しそうな言葉でよく分かりません。

暗号通貨研究家
そうだね。「コアTier1」は、銀行がどれだけ安定しているか、つまり、もしもの時に備えてどれだけの貯えがあるかを示す指標の一つなんだ。銀行は、私たちが預けたお金を企業に貸したりして利益を得ているよね。もし、貸したお金が返ってこなくなったり、不景気で利益が減ったりしても、預金者にお金を返せるように、銀行は自分たちのお金もきちんと持っておく必要があるんだ。
暗号通貨を知りたい
なるほど。銀行が自分たちで持っておくお金のことですか?
暗号通貨研究家
そう。「コアTier1」は、銀行が持っているお金の中でも、特に安全性が高くて、いざというときにすぐに使えるお金のことを指すんだ。この「コアTier1」が多いほど、銀行の経営は安定していると言えるんだよ。
コアTier1とは。
銀行がどれくらい安定しているかを測る試験で、アメリカの金融当局が銀行の資産を細かく調べた際に出てきた言葉に「コアTier1」というものがあります。これは、銀行が本来業務で稼いだ利益から株主への配当金などを除いた、純粋な利益でどれだけ損失に耐えられるかを示す指標です。銀行にとって最も重要な自己資本であり、「バーゼルIII」という国際的な金融規制の枠組みの中で導入されました。
銀行の健全性を測る指標
私たちが日々利用する銀行は、預金を守ることや、企業に融資を行うことで経済活動を支えるなど、社会にとって非常に重要な役割を担っています。銀行は、その役割を安定して果たせるよう、万が一の事態に備え、常に十分な資金を持っている必要があります。銀行が事業を行うために必要な資金源は自己資本と呼ばれ、預金者や投資家から預かったお金だけでなく、銀行自身がこれまで積み上げてきた利益なども含まれます。
自己資本比率は、この自己資本が、銀行の総資産に対してどれくらいの割合を占めているかを示す指標です。この比率が高いほど、銀行は預金者や投資家からの資金に依存することなく、自分自身の力で事業を継続できることを意味します。つまり、自己資本比率が高い銀行は、財務状況が健全で、経営基盤が安定しているという評価を受けることができます。逆に、自己資本比率が低い銀行は、経済状況の悪化や予期せぬ損失が発生した場合に、事業の継続が難しくなる可能性も孕んでいると言えるでしょう。
| 銀行の役割 | 銀行の資金源 | 自己資本比率 | 自己資本比率が高い銀行 | 自己資本比率が低い銀行 |
|---|---|---|---|---|
| – 預金の保護 – 企業への融資による経済活動の支援 |
– 預金 – 投資 – 利益 |
自己資本 ÷ 総資産 銀行の総資産における自己資本の割合を示す指標 |
– 財務状況が健全 – 経営基盤が安定 – 事業継続能力が高い |
– 経済状況の悪化や予期せぬ損失発生時に事業継続が困難になる可能性 |
自己資本の質に注目したコアTier1
金融機関の財務健全性を評価する上で、自己資本は非常に重要な要素です。自己資本は、預金者や債権者といった債権者への支払いに充てられる資金源であり、銀行が事業を継続するための重要なクッションの役割を担っています。
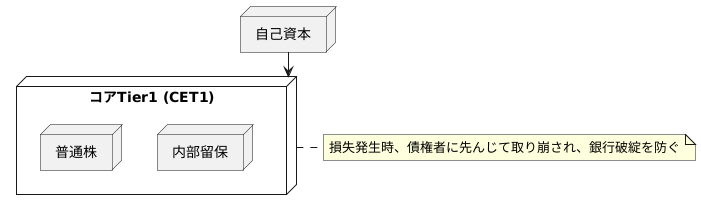
銀行の自己資本は、その質によっていくつかの階層に分けられます。中でも「コアTier1(CET1)」は、最も質の高い中核的な自己資本と位置付けられています。コアTier1は、主に銀行の発行する普通株と内部留保で構成されており、他の債務よりも返済順位が低く、損失が発生した場合には真っ先に取り崩されることが義務付けられています。
コアTier1が質の高い自己資本とみなされる理由は、その高い損失吸収能力にあります。銀行が大きな損失に直面した場合、コアTier1は債権者に先んじて損失を吸収し、銀行の破綻を防ぐ役割を果たします。銀行経営の安定性を図る上で、コアTier1は非常に重要な役割を担っていると言えるでしょう。
米国発、国際基準となったコアTier1
2008年に起きたリーマン・ショックは、世界経済に大きな爪痕を残しました。その教訓から、金融システムの安定化に向けた取り組みが世界中で加速しました。中でも重要なもののひとつが、銀行の自己資本規制の強化です。
銀行は、企業への融資や個人の預金など、多額の資金を扱っています。もし銀行が経営破綻すれば、経済全体に甚大な影響が及ぶ可能性があります。そこで、銀行には万が一の事態に備えて、自己資本と呼ばれる返済の必要がない資金を一定以上積み立てておくことが求められます。
リーマン・ショック後、この自己資本の質と量を見直す動きが国際的に広がり、米国で考案された「コアTier1」という概念が注目を集めました。コアTier1とは、銀行の自己資本のうち、最も安全性が高いと認められる「普通株」や「内部留保」などで構成されます。
コアTier1は、米国発の概念でしたが、その重要性が世界的に認められ、「バーゼルIII」と呼ばれる国際的な銀行規制の枠組みに組み込まれました。バーゼルIIIでは、国際的に活動する銀行に対して、一定以上の水準のコアTier1比率(自己資本比率)を維持することを義務付けています。この取り組みによって、銀行の財務健全性が向上し、金融システム全体の安定化に繋がると期待されています。
| テーマ | 内容 |
|---|---|
| 背景 | リーマン・ショックを教訓に、金融システム安定化のため銀行の自己資本規制強化の動きが加速 |
| 自己資本規制とは | 銀行に、万が一の事態に備えて、返済不要の資金(自己資本)を一定以上積み立てさせる規制 |
| コアTier1とは | 自己資本の中でも最も安全性が高い「普通株」「内部留保」等で構成されるもの。米国発祥の概念。 |
| バーゼルIIIとは | 国際的な銀行規制の枠組み。国際的に活動する銀行に対し、一定以上の水準のコアTier1比率(自己資本比率)維持を義務付けている。 |
コアTier1比率が意味するもの
– コアTier1比率が意味するもの銀行は私たちのお金を預かり、企業に融資するなど、社会にとって重要な役割を担っています。しかし、貸し出したお金が返ってこなかったり、投資が失敗したりするなど、銀行にもリスクはつきものです。もしもの時に備えて、銀行は自己資本と呼ばれる自分のお金を持っていなければなりません。この自己資本のうち、特に重要なのがコアTier1資本です。主に、銀行の発行済み株式と内部留保で構成され、損失が発生した場合に備える最も質の高い資本と考えられています。コアTier1比率は、この重要なコアTier1資本が、銀行の抱えるリスクの大きさに比べてどれくらいあるのかを示す指標です。銀行は融資や投資など、様々な事業を行い、それぞれリスクが異なります。このリスクの大きさを数値化したものがリスク加重資産です。つまり、コアTier1比率は、銀行が事業で損失を抱えた際に、自己資金でどれだけカバーできるのかを表しています。コアTier1比率が高い銀行は、それだけ多くの自己資本を持っていることを意味し、万が一の際にも経営が安定していると判断できます。逆に、コアTier1比率が低い銀行は、自己資本が少なく、リスクに対して脆弱であると言えます。そのため、預金者や投資家は、銀行の健全性を測る上で、コアTier1比率を重要な指標として見ています。銀行自身も、コアTier1比率を高めるために、増資や利益の内部留保、リスクの低い事業への転換など、様々な取り組みを行っています。
| 用語 | 説明 |
|---|---|
| 銀行の役割 | 預金、融資、社会インフラ |
| 銀行のリスク | 貸倒、投資失敗 |
| 自己資本 | 銀行自身のお金(万一に備える) |
| コアTier1資本 | 自己資本のうち最も重要な部分 (発行済み株式、内部留保など) |
| リスク加重資産 | 銀行の事業リスクを数値化したもの |
| コアTier1比率 | コアTier1資本 ÷ リスク加重資産 銀行の健全性を示す指標 |
| コアTier1比率が高い銀行 | 自己資本が多く、経営が安定している |
| コアTier1比率が低い銀行 | 自己資本が少なく、リスクに脆弱 |
私たちとコアTier1の関係
– 私たちとコアTier1の関係「コアTier1」。耳慣れない言葉に、自分には関係ないと思っていませんか?実は、この指標、私たちの預金の安全や、ひいては経済全体に大きな影響を与えているのです。銀行は、私たちから預かったお金を企業に融資することで利益を得ています。しかし、融資は必ずしも成功するとは限らず、時には貸したお金が回収できない、つまり損失が発生してしまうこともあります。もし、その損失が大きすぎると、銀行自身が経営困難に陥ってしまう可能性も。そうなれば、預金していたお金が引き出せなくなるかもしれません。そこで登場するのが「コアTier1比率」です。これは、銀行がどれだけの損失に耐えられるかを示す指標です。比率が高いほど、自己資本が充実しており、万が一大きな損失が発生した場合でも、預金者や金融システム全体への影響を抑え、安定した経営を続けられることを意味します。つまり、私たちが預金や投資をする銀行を選ぶ際に、「コアTier1比率」は重要な判断材料となるのです。金利やサービスはもちろん大切ですが、銀行の経営の安定性という観点からも目を向けることで、より安全に資産を運用していくことができるでしょう。